Ausgabe vom 12.11.2026
Von der Tourismusforschung gesammelte Highlights der letzten Wochen aus Forschungssicht
Einleitung
Diesmal mit dabei: drei T-MONA Kurzinfos, der Tourismusausblick für Winter 2026/27 und vieles mehr.

Einleitung
In der aktuellen T-MONA Kurzinfo werden Profil und Reiseverhalten von Besucher:innen von Weihnachts-/Adventmärkten in Österreich im Dezember 2025 beschrieben. Wie unterscheiden sie sich vom durchschnittlichen Österreich-Gast im Dezember 2025?
Beispielerkenntnisse:
44% aller Österreich-Gäste im Dezember 2025 haben einen Weihnachts-/Adventmarkt besucht
Mit 21% ist der Anteil der Erstbesucher:innen unter diesen Gästen besonders hoch (13% Erstbesucher beim Gesamtgast im Dez 2025)
Deutschland liegt in dieser Gästegruppe leicht unter dem Durchschnitt, bleibt jedoch wichtigster Herkunftsmarkt – noch vor den Inlandsgästen
Gäste aus Italien und den USA sind bei den Besucher:innen von Weihnachts-/Adventmärkten überdurchschnittlich stark vertreten, Gäste aus den Niederlanden unterdurchschnittlich
Sie sind etwas jünger als der Dezember-Gesamtgast - 34% sind unter 45 Jahre alt (vs. 29%)
Ihre beliebtesten Unternehmungen neben dem Besuch von Weihnachts-/Adventmärkten sind Spazierengehen, Sightseeing und Kulinarik.
Einleitung
In dieser kostenlosen T-MONA Kurzinfo werden Profil und Gästeverhalten von Wintergästen aus Tschechien in Österreich beschrieben.
Wie unterscheiden sie sich vom durchschnittlichen Österreich-Wintergast hinsichtlich ihres Profils und Reiseverhaltens?
Beispielerkenntnisse:
Wintergäste aus Tschechien kommen häufiger aus einer Großstadt
4 von 10 sind zwischen 45 und 54 Jahre alt (vs. 3 von 10 beim Österreich-Gesamt-Wintergast)
Sie sind häufiger als Familie unterwegs, vor allem mit Kindern von 6-13 Jahren
Sie haben einen höheren Stammgäste-Anteil als der Österreich-Gesamt-Wintergast
Bei der Unterkunft werden 3-Sterne-Hotels, Ferienwohnungen, aber auch Privatquartiere stärker genutzt, weniger die gehobene Hotellerie
Einleitung
In dieser kostenlosen T-MONA Kurzinfo findest du das Profil und Gästeverhalten von Sommer-Urlauber:innen in Österreich mit der Urlaubsaktivität "Golf spielen". Wie unterscheiden sie sich vom durchschnittlichen Sommergast in Österreich?
Beispielerkenntnisse:
9 von 10 Golf-Urlauber:innen stammen aus der D-A-CH-Region, knapp die Hälfte kommt aus Deutschland
Sie sind älter als der Sommer-Gesamtgast - 2/3 sind 55+ Jahre alt
Höhere Bildung: mehr als die Hälfte hat einen Hochschul-Abschluss
Nur 2% sind zu ersten Mal in Österreich
Ihre beliebtesten Unternehmungen neben Golf sind Wandern und
Schwimmen/Baden.
Einleitung
Im neuen Tourismusausblick analysieren unsere Marktfachleute wieder die Saison für jeden Herkunftsmarkt, von Wirtschaft & Gesellschaft über Tourismus & Trends bis zu Urlaub in Österreich:
Trotz hoher Energiepreise, Inflation und geopolitischer Unsicherheit bleibt die Reiselust ungebrochen.
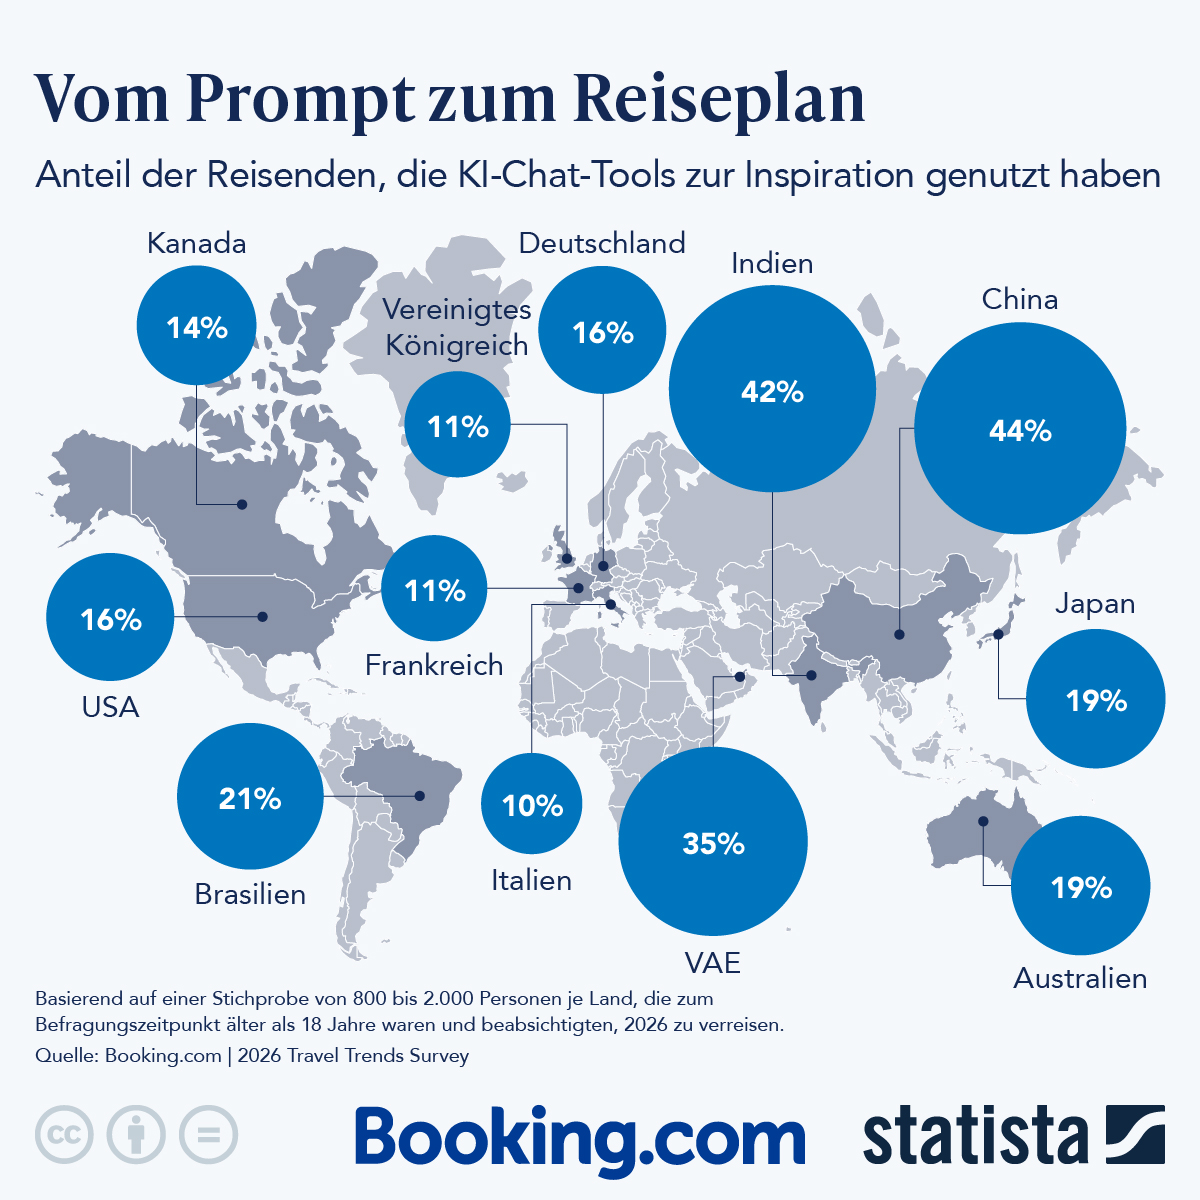
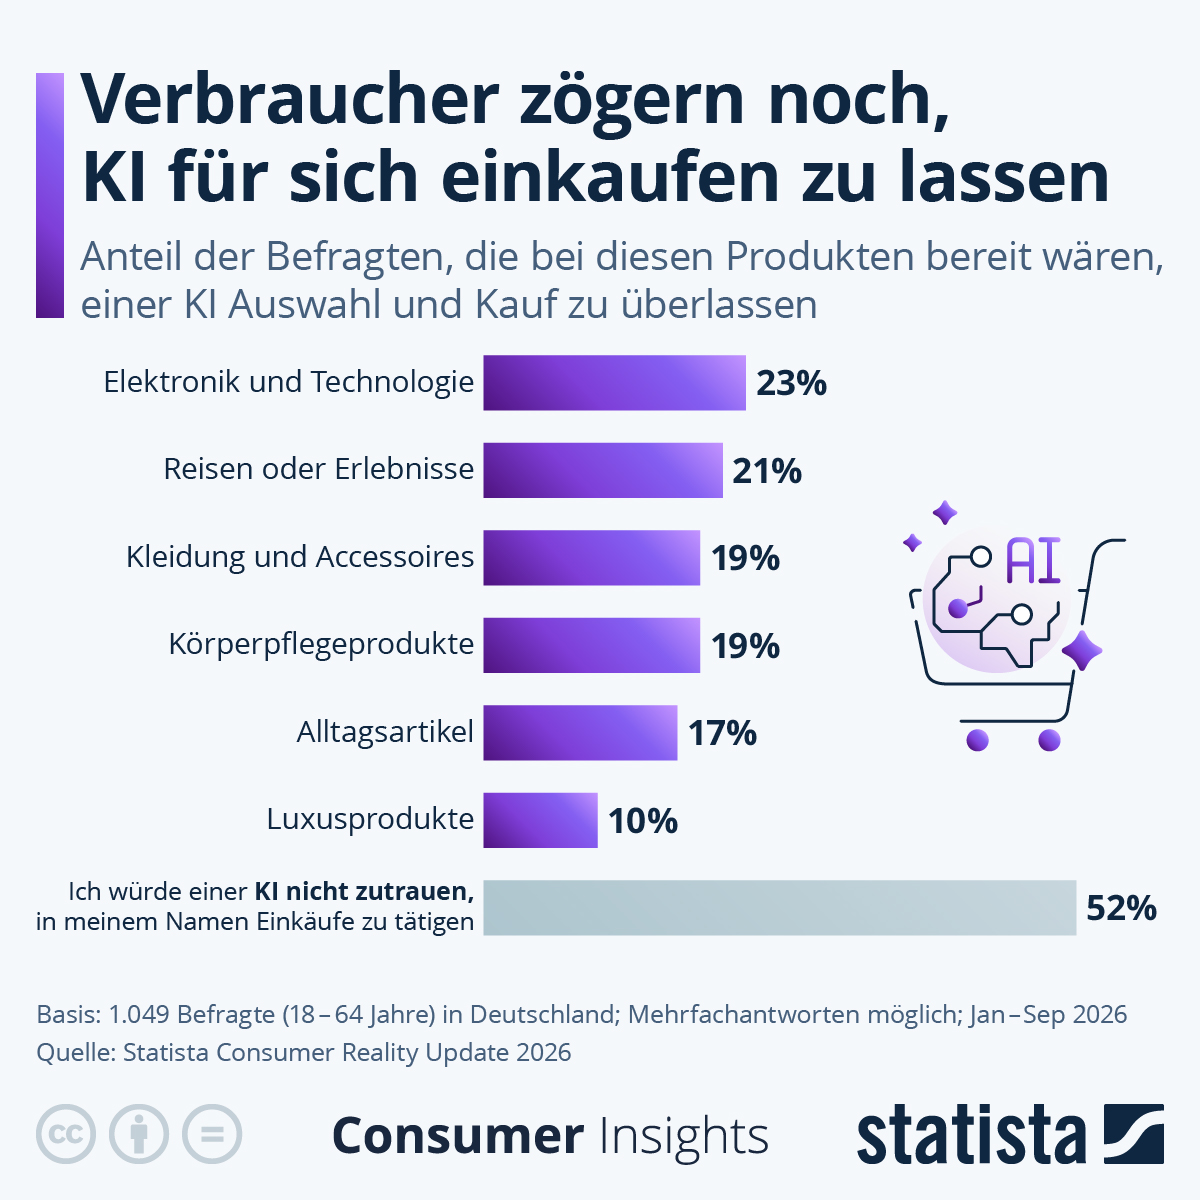
Gefragt sind sichere, gut erreichbare Nahziele in Europa, während Fernreisen bei den Europäer:innen an Boden verlieren oder selektiver gewählt werden. Reisen werden oft selbst organisiert und online gebucht. Aber auch die Sicherheit bei Reiseveranstaltern wird in Anspruch genommen. KI gewinnt bei Inspiration, Preisvergleich und Planung an Bedeutung.
Winterurlaub als Gesamterlebnis mit Natur, Wellness, Kulinarik, Aktivitäten abseits der Piste und Familienangeboten sowie Advent, Weihnachtsmärkten, Silvester, Städten und Kultur. Denn auch in Österreich sind Erlebnisse, ob mit oder ohne Schnee, interessant für unsere Gäste. Positiv wirken zusätzliche, teils neue Flug-, Bahn- und Nachtzugverbindungen.
Einleitung
Laut der 26. Welle des ETC-Reisestimmungsmonitors planen 76 % der Europäer:innen zwischen Oktober 2026 und März 2027 eine Reise – um 3 Prozentpunkte mehr als vor einem Jahr. Grundlage ist eine Befragung von 6.000 Personen im September 2026 in zehn europäischen Märkten, darunter Österreich. Die Reiseabsichten erreichen rund um Weihnachten ihren Höhepunkt (23 %) und steigen im März erneut an (+6 Prozentpunkte); im Dezember entfallen 32 % der geplanten Reisen auf Besuche bei Freunden und Verwandten. 64 % planen eine Reise innerhalb Europas, ein über die letzten Wellen stabiler Wert. Südeuropa bzw. der Mittelmeerraum bleibt für 53 % die bevorzugte Region, während Westeuropa – zu dem laut ETC auch Österreich zählt – um 5 Prozentpunkte auf 23 % zulegt. Mit Blick auf den Winter liegen Städtereisen (19 %) sowie Kultur- und Heritage-Reisen (18 %) vorne, Sonne-und-Strand-Urlaube halten ebenfalls 18 %. Weniger bekannte und abgelegene Destinationen gewinnen an Zuspruch und werden von 54 % bevorzugt (+4 Prozentpunkte). 56 % planen mehrere Reisen (+6 Prozentpunkte), 43 % eine Aufenthaltsdauer von vier bis sechs Nächten und 49 % ein Budget von 1.001 bis 2.500 Euro pro Person. 55 % wollen mit dem Flugzeug, 25 % mit dem Auto und 14 % mit der Bahn reisen. KI-Tools werden von 40 % bei der Reiseplanung genutzt, unter den 18- bis 34-Jährigen von 56 %. Finanzielle Belastungen sind mit 37 % die größte Sorge, gefolgt von geopolitischer Instabilität (23 %). Österreich liegt mit 4 % auf Platz sechs der beliebtesten Ziele für die nächste innereuropäische Reise; bei den Deutschen ist Österreich mit 11 % sogar das meistgenannte Reiseziel. Unter den befragten Österreicher:innen stieg die Reiseabsicht auf 71 % (September 2025: 65 %), wobei Deutschland (16 %) und Italien (14 %) die beliebtesten Auslandsziele sind.
Einleitung
Laut einer Studie des Marktforschers Nielsen steigt die Pro-Kopf-Kaufkraft in Europa 2026 auf 21.153 Euro, ein nominales Plus von 4,4 % gegenüber dem Vorjahr. Insgesamt verfügen die Europäer:innen 2026 über eine Kaufkraftsumme von rund 14,5 Billionen Euro für Ausgaben wie Wohnen, Mobilität, Freizeit, Konsum oder Urlaub. Deutschland liegt mit 31.193 Euro je Einwohner:in weiterhin auf Rang neun und damit deutlich über dem europäischen Durchschnitt. An der Spitze stehen Liechtenstein mit 78.520 Euro, die Schweiz mit 54.730 Euro und Island mit 44.692 Euro pro Kopf. Schlusslicht bleibt die Ukraine mit 3.456 Euro. Zu den größten Veränderungen im Ranking zählt Norwegen, das sich von Platz zehn auf Platz fünf verbessert. Von den 42 untersuchten Ländern liegen 17 über und 25 unter dem europäischen Durchschnitt. Die Kaufkraft konzentriert sich häufig in Metropol- und Hauptstadtregionen, in Deutschland ist das jedoch nicht durchgängig der Fall: In Berlin liegt sie mit 30.178 Euro sogar unter dem Bundesdurchschnitt. Laut Nielsen entwickeln sich viele Märkte in Mittel- und Südosteuropa derzeit dynamischer als zahlreiche westeuropäische Länder. Die großen westeuropäischen Märkte bleiben aufgrund von Kaufkraft und Bevölkerungsgröße dennoch wichtige Absatzmärkte. Die Studie basiert auf Daten zu Einkommen, Transferleistungen und wirtschaftlichen Prognosen.
Einleitung
Laut dem Quartalsbericht der European Travel Commission blieb die touristische Nachfrage in Europa im Sommer trotz eines volatilen Umfelds stabil: Seit Jahresbeginn stiegen die internationalen Ankünfte um 2,9 % und die Nächtigungen um 2,7 % (Datenstand je nach Destination Jänner bis September). 80 % der berichtenden Destinationen verzeichneten mehr ausländische Gäste. Nordeuropa wuchs am stärksten (Nächtigungen +7,2 %), gefolgt von Mittel- und Osteuropa, das mit gutem Preis-Leistungs-Verhältnis punktete (Nächtigungen +4,8 %). Westeuropa blieb mit +2,1 % bei den Ankünften und +1,5 % bei den Nächtigungen hinter dem Rest des Kontinents zurück, ist aber die einzige Teilregion, die sich im Sommer nicht deutlich abschwächte. Den Großteil der Zuwächse in Westeuropa steuerte Österreich bei – laut ETC dank seiner großen Basis und früher Schulferien in Deutschland; für Österreich weist der Bericht für Jänner bis August +3,3 % bei den Ankünften und +2,0 % bei den Nächtigungen aus. Kleinere, preisgünstigere Destinationen wie Malta (+18 %), die Slowakei (+15 %) und Irland (+13 %) wuchsen zweistellig, während Zypern infolge des Nahostkonflikts um 7 % verlor. In der europäischen Hotellerie stieg der RevPAR um 4,6 %, getragen vor allem von höheren Zimmerpreisen (+3,7 %). Ein Schwerpunktkapitel widmet sich der Energiekrise: Die Inflation im Euroraum lag im dritten Quartal bei 3,3 %, wovon 1,4 Prozentpunkte auf Energie entfielen. In Deutschland und Österreich werden Energiepreise länger im Voraus fixiert, wodurch die Belastung der Haushalte verzögert eintritt. Die ETC erwartet für den Winter und 2027 eine höhere Preissensibilität und spätere Buchungen; Destinationen mit gutem Preis-Leistungs-Verhältnis und guter Erreichbarkeit seien im Vorteil. Bei den Fernmärkten meldet Österreich seit Jahresbeginn weniger Ankünfte aus China (−5,6 %) und Indien (−15,4 %). In der Branche sind steigende Geschäftskosten mit 50 % die größte Sorge, Bürokratie und Regulierung stiegen unter anderem wegen langer Wartezeiten beim neuen EU-Einreise-/Ausreisesystem (EES) von 26 % auf 38 %.
Einleitung
Der Trendreport der Kommunikationsagentur Lemongrass Marketing beschreibt 15 Reisetrends für 2027, die fünf übergeordneten Kräften zugeordnet werden: menschliche Nachhaltigkeit, Tiefe und Bedeutung, Freude und Verbundenheit, Vertrauen in einer KI-Welt sowie bewusster Konsum. Als gemeinsamen Nenner sieht der Report die Suche nach Klarheit, Verbundenheit, Sinn und Balance in einer von Unsicherheit und Informationsflut geprägten Welt. Beim Trend „Anti-Optimised Holiday“ wollen Reisende nicht mehr jede Minute optimieren, sondern erholt zurückkehren – mit einfacheren Reiseverläufen, längeren Aufenthalten an weniger Orten und mehr unverplanter Zeit. „Nervous System Design“ beschreibt Hotels, die Stress über Licht, Akustik, Natur und biophiles Design reduzieren statt zusätzliche Wellness-Angebote zu schaffen. Unter „From Coolcations to Adapted Destinations“ hält der Report fest, dass auch kühlere Ziele vom Klimawandel betroffen sind, etwa durch auftauenden Permafrost in den Alpen, und Destinationen sich daher gezielt anpassen müssen. Beim Trend „From Bucket List to Depth List“ wird Wien neben Oxford und Cascais als Destination genannt, die sich über Ideen, Kreativität und intellektuelles Kapital positioniert. Weitere Trends betreffen Citizen Science, „Earned Travel“ mit bewusst eingeplanter Anstrengung, die „Joy Economy“ sowie mystische und von Geschichten geprägte Landschaften. Im Bereich KI betont der Report, dass menschliche Erfahrung und Urteilsvermögen an Wert gewinnen, je mehr Informationen maschinell generiert werden. Luxus werde selektiver: Reisende kombinieren gezielt teure und günstige Elemente, etwa einen Economy-Flug mit einem Top-Hotel. Die Bahn wird laut Report zunehmend nicht mehr als nachhaltige Alternative, sondern wegen des besseren Reiseerlebnisses gewählt. Unter „Near is the New Far“ verweist der Report darauf, dass 43 % der britischen Erwachsenen heuer Urlaub im eigenen Land statt im Ausland machen. Insgesamt sieht der Report keinen Rückzug vom Reisen, sondern eine Neuausrichtung hin zu Tiefe statt Menge und Verbindung statt Konsum.
Einleitung
Laut dem neuen Europa-Bericht des World Travel & Tourism Council (WTTC) trug Reisen und Tourismus 2025 fast 3 Billionen US-Dollar zum BIP Europas bei, das entspricht 9,4 % der Wirtschaftsleistung. Der Sektor wuchs um 2,6 % und damit deutlich stärker als die Gesamtwirtschaft (1,6 %); er sicherte 40,7 Millionen Arbeitsplätze, also rund jeden zehnten Job. Mit 757,3 Millionen internationalen Ankünften (+5,1 %) entfielen 49,1 % aller weltweiten Ankünfte auf Europa, die internationalen Gästeausgaben erreichten 835 Mrd. US-Dollar bzw. 41 % des globalen Volumens. Größte Tourismuswirtschaft ist Deutschland (566 Mrd. US-Dollar), vor dem Vereinigten Königreich, Frankreich und Spanien; Österreich kommt auf einen Beitrag von 55 Mrd. US-Dollar. Bei den internationalen Gästeausgaben liegt Österreich mit 30,4 Mrd. US-Dollar auf Rang acht, ebenso bei den internationalen Ankünften mit 33,5 Millionen (+4,1 %), was einem Anteil von 4 % an Europas Ankünften entspricht. Für Österreich weist der Bericht einen um 6,6 % höheren Tourismus-BIP-Beitrag als 2019 aus, getragen von einem Plus von 15,2 % bei den Inlandsausgaben, während die internationalen Gästeausgaben noch 5,0 % unter dem Vorkrisenniveau liegen. Europa bleibt stark vom innereuropäischen Reiseverkehr abhängig: 74,3 % der Ankünfte stammen aus Europa, die zehn wichtigsten Herkunftsmärkte – angeführt von Deutschland (15 %) – stellen 57,2 % der Ankünfte. Asien-Pazifik liegt als einzige Herkunftsregion noch 4,8 % unter 2019, Ankünfte aus China sogar 43,2 % darunter. Die Mittelmeerländer vereinen 52,2 % der internationalen Gästeausgaben Europas. Für 2026 prognostiziert der WTTC trotz volatiler Treibstoffpreise und Störungen der Drehkreuze im Nahen Osten ein Wachstum des Tourismus-BIP um 3,1 % (Gesamtwirtschaft: 1,1 %), getrieben von internationalen Gästeausgaben (+5,8 %). Bis 2036 soll der Beitrag auf 3,8 Billionen US-Dollar und die Beschäftigung auf 49,9 Millionen Arbeitsplätze steigen. Die Investitionen in den Sektor lagen 2025 bei 259 Mrd. US-Dollar und damit noch 3,6 % unter dem Niveau von 2019. Der Bericht formuliert sechs strategische Prioritäten: reibungsloses und sicheres Reisen (u. a. digitales Schengen-Visum), Diversifizierung der Herkunftsmärkte, mehr Investitionen, nachhaltiger Tourismus, Destination Stewardship sowie die Gewinnung und Qualifizierung von Fachkräften.
Einleitung
Die Global Business Travel Association (GBTA) hat gemeinsam mit Rockport Analytics die wirtschaftliche Wirkung von Geschäftsreisen in 25 internationalen Städten untersucht, darunter Wien. Betrachtet wird das Jahr 2024 aus Sicht der Zieldestination, also die Ausgaben in- und ausländischer Geschäftsreisender vor Ort sowie die dadurch ausgelösten direkten, indirekten und induzierten Effekte. Insgesamt gaben Geschäftsreisende in den 25 Städten rund 178 Mrd. US-Dollar aus, was etwa 12 % der weltweiten Geschäftsreiseausgaben entspricht. Diese Ausgaben lösten eine gesamtwirtschaftliche Aktivität von 283 Mrd. US-Dollar aus, trugen 93 Mrd. US-Dollar zum BIP bei und sicherten knapp 1,4 Millionen Arbeitsplätze, 54 Mrd. US-Dollar an Einkommen sowie 54,5 Mrd. US-Dollar an Steuereinnahmen. Jeder direkt ausgegebene Dollar erzeugte somit im Schnitt 1,59 US-Dollar an Umsatz in der lokalen Wirtschaft. Sieben Städte überschritten jeweils 10 Mrd. US-Dollar und vereinen 61 % der Ausgaben, angeführt von New York (21,2 Mrd.), Tokio (20,7 Mrd.) und London (15,0 Mrd.). Wien liegt mit Geschäftsreiseausgaben von 2,5 Mrd. US-Dollar auf Rang 19 der 25 Städte. Diese Ausgaben sicherten in Wien eine Wirtschaftsleistung von 3,5 Mrd. US-Dollar, einen BIP-Beitrag von 1,1 Mrd. US-Dollar, 0,7 Mrd. US-Dollar an Einkommen, 18.295 Arbeitsplätze und 1,0 Mrd. US-Dollar an Steuereinnahmen. Pro Milliarde US-Dollar Geschäftsreiseausgaben werden in Wien rund 7.300 Arbeitsplätze gesichert, jeder Dollar generiert etwa 0,42 US-Dollar an Wertschöpfung. Der Anteil des Geschäftstourismus an der Wiener Wirtschaft beträgt 0,68 % (Rang 12), die durchschnittlichen Ausgaben pro Geschäftsreise liegen bei 361 US-Dollar (Rang 19). Bei den Ausgaben für Premium-Flugtickets verzeichnete Wien ein Wachstum von 15,6 % und liegt damit auf Rang neun. Den höchsten Anteil an der lokalen Wirtschaft erreichen Stockholm (1,56 %), Amsterdam (1,28 %) und Helsinki (1,25 %). Die GBTA betont, dass die einzelnen Kennzahlen unterschiedliche Aspekte abbilden und nicht zu einem Gesamtranking der Städte zusammengefasst werden sollen.
Einleitung
Laut WIFO-Schnellschätzung wuchs die österreichische Wirtschaft im dritten Quartal 2026 um 0,2 % gegenüber dem Vorquartal und um 0,6 % gegenüber dem Vorjahresquartal. Getragen wurde die Expansion vom positiven Außenbeitrag und den Dienstleistungen, während der private Konsum stagnierte und öffentlicher Konsum sowie Bauwirtschaft schrumpften. Die Investitionen stiegen nur geringfügig, in der Warenherstellung setzte sich die Erholung fort. Das internationale Umfeld ist weiterhin vom Krieg zwischen den USA, Israel und dem Iran geprägt; Angriffe auf Schiffe in der Straße von Hormus verteuerten Rohöl und Erdgas im Herbst erneut deutlich. Die Inflation zieht in den USA und im Euroraum wieder an, Fed und EZB beließen die Leitzinsen im Oktober nach Anhebungen im September unverändert. Die Unternehmensstimmung in Österreich drehte im Oktober laut WIFO-Konjunkturtest erstmals seit Jänner 2026 leicht ins Positive, nachdem sie im April mit dem Energiepreisschock eingebrochen war. Das Verbrauchervertrauen bleibt hingegen gering. Die Inflation lag im Oktober laut Schnellschätzung von Statistik Austria bei 3,6 % und damit gleich hoch wie im September. Die saisonbereinigte Arbeitslosenquote betrug im Oktober 7,7 %, wobei die Zahl der Arbeitslosen erstmals seit Juli wieder gegenüber dem Vormonat sank. Kräftig steigt die Arbeitslosigkeit weiterhin unter Älteren und Langzeitbeschäftigungslosen, unter anderem wegen der schrittweisen Anhebung des Pensionsantrittsalters für Frauen.
Einleitung
Der Österreichische Camping Club (ÖCC) zieht eine positive Bilanz der Sommersaison 2026: Von Juni bis einschließlich September verzeichneten die Camping- und Stellplätze in Österreich rund 7,1 Millionen Nächtigungen, ein Plus von 3,6 % gegenüber dem Vorjahreszeitraum (Datenquelle: Statistik Austria, Bearbeitung: ÖCC). Stärkster Monat war der August mit rund 2,4 Millionen Nächtigungen. Im Juli wurde mit 2,3 Millionen Nächtigungen ein neuer Höchstwert für diesen Monat erreicht. Der September brachte einen weiteren Rekord: Mit rund 1,1 Millionen Nächtigungen wurde erstmals in einem September die Millionenmarke überschritten. Laut ÖCC zeigt dies, dass Camping auch über die Hauptreisezeit hinaus gefragt ist. Kärnten war mit 2.286.420 Nächtigungen das beliebteste Camping-Bundesland, gefolgt von Tirol (1.878.768), Salzburg (819.659) und der Steiermark (618.258). Dahinter folgen Oberösterreich (461.862), das Burgenland (431.992), Vorarlberg (310.838), Niederösterreich (241.657) und Wien (77.225). Die stärksten Zuwächse verzeichneten Oberösterreich mit +11,2 % und Salzburg mit +10 %. Für Herbst und Winter verweist der ÖCC auf meist niedrigere Preise und mehr Ruhe auf den Campingplätzen.